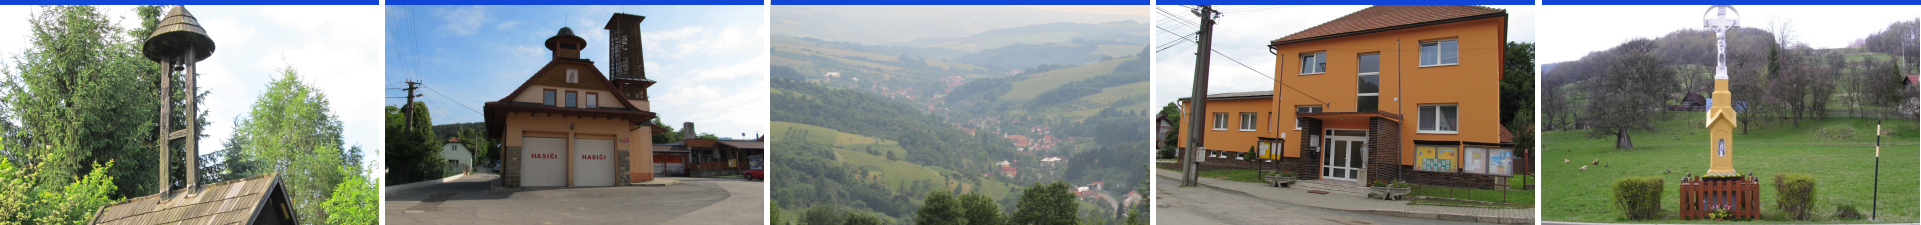
Nedašova Lhota
Daňové přiznání ke spotřební dani z tabákových výrobků nebo ze surového tabáku
Tato situace řeší podání daňového přiznání ke spotřební dani z tabákových výrobků nebo ze surového tabáku dle zákona č. 353/2003 Sb., o spotřebních daních, ve znění pozdějších předpisů.
V této věci je oprávněn jednat daňový subjekt.
Daňové přiznání ke spotřební dani z tabákových výrobků nebo ze surového tabáku je oprávněn podat daňový subjekt místně příslušnému celnímu úřadu, a to způsobem stanoveným zákonem č. 280/2009 Sb., daňový řád, ve znění pozdějších předpisů, na příslušném formuláři vydaném Ministerstvem financí anebo jeho elektronickou podobou.
Místně příslušný celní úřad (daňové oddělení), určený dle sídla u právnické osoby anebo dle místa pobytu u fyzické osoby.
Doklady jsou stanoveny zákonem č. 353/2003 Sb., o spotřebních daních, ve znění pozdějších předpisů.
Příslušný formulář naleznete na internetových stránkách Celní správy České republiky.
Správní poplatky nejsou stanoveny.
Lhůty jsou určeny zákonem č. 353/2003 Sb., o spotřebních daních, ve znění pozdějších předpisů.
Další účastníci nejsou stanoveni.
Další činnosti nejsou stanoveny.
Bez časového omezení.
Svátek má Mariana
Zítra má svátek Daniela
| Po | Út | St | Čt | Pá | So | Ne |
|---|---|---|---|---|---|---|
| 31 |
1
|
2 | 3 | 4 | 5 | 6 |
| 7 |
8
|
9 | 10 |
11
|
12 | 13 |
| 14 |
15
|
16 |
17
|
18 | 19 | 20 |
| 21 |
22
|
23 | 24 |
25
|
26 | 27 |
| 28 |
29
|
30 | 1 | 2 | 3 | 4 |

Návštěvnost:
ONLINE:1
DNES:111
TÝDEN:502
CELKEM:1575165